

2026 COITM出入境旅行交易会已于10月14日,在北京·全国农业展览馆新馆(11号馆)开幕。来自30多个国家和地区的180家旅游资源商和服务商参展了2026 COITM。
与展会同期举办的“COITM会议”集结了40+行业大咖,同探共同探讨中国出入境旅游行业发展新机遇。
中国旅游研究院国际研究所所长刘祥艳博士在"COITM会议“上发表了主题演讲。
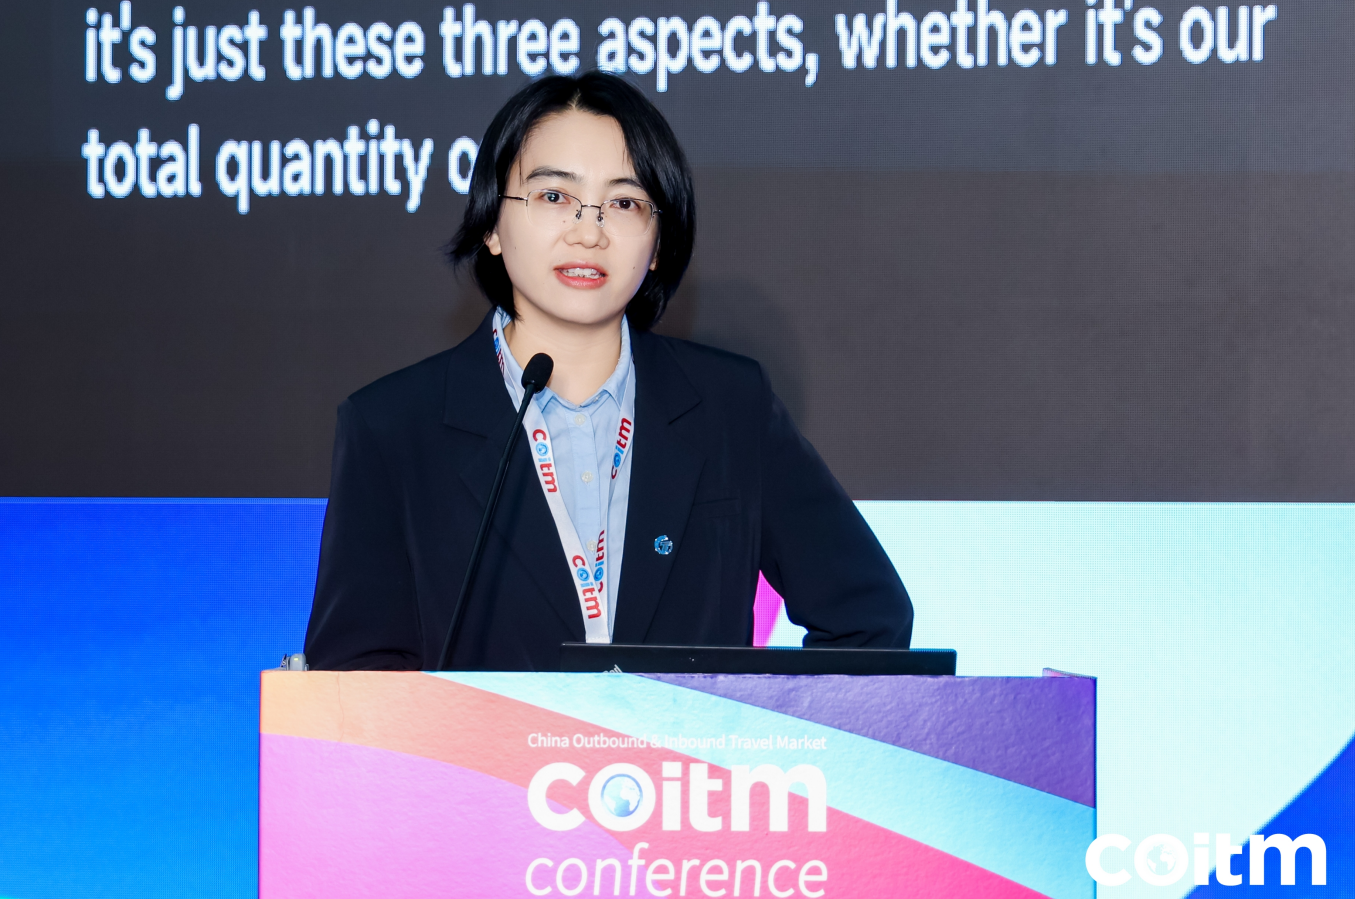
中国旅游研究院国际研究所所长刘祥艳
各位与会嘉宾、各位业界同仁,大家上午好!非常荣幸再次代表中国旅游研究院出境旅游研究团队,和大家分享中国出境旅游市场的发展现状与未来趋势。
对于当前出境旅游整体市场,我们的核心判断可以概括为一句话:市场回来了,但回不到 2019 年。回来了是说从出境人员总规模来看,目前已接近甚至超过 2019 年水平;回不到2019是指市场复苏背后的结构性重构,目的地格局、客源结构、游客消费逻辑都正在发生深刻变革。下面我将从市场总量、结构性调整、未来发展趋势三个维度来展开。
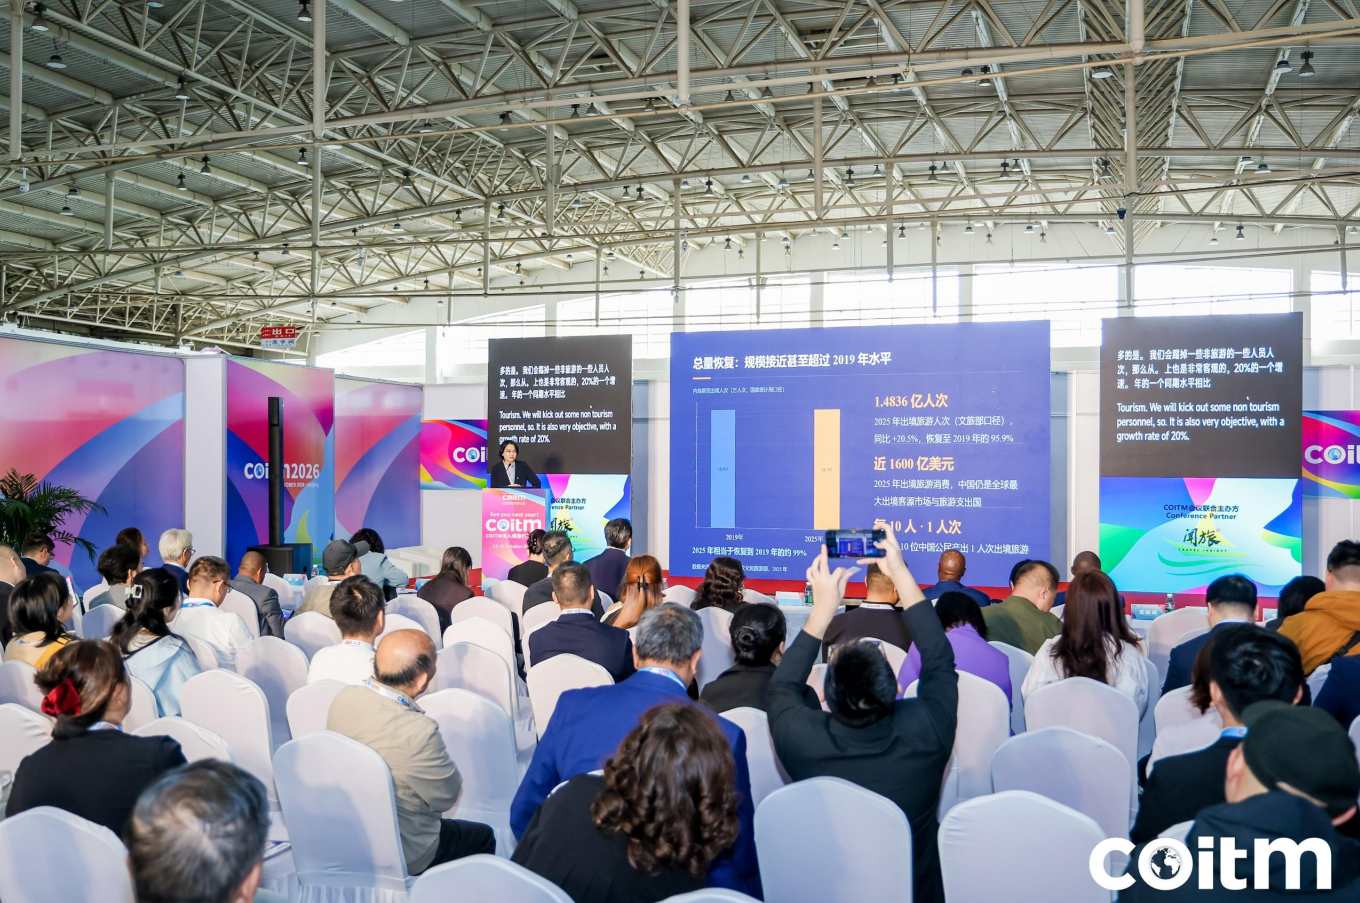
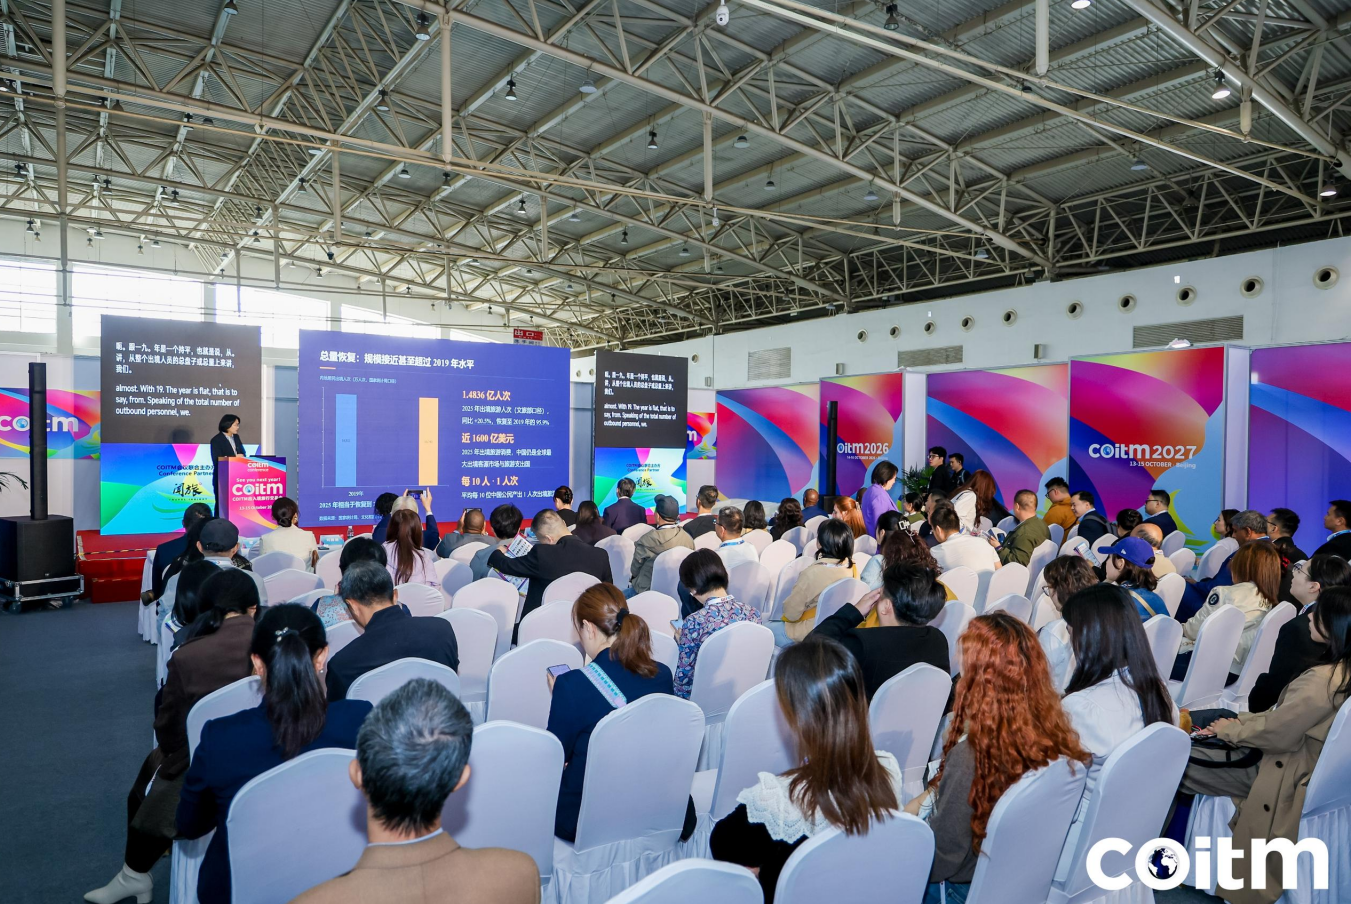
首先看市场总量。统计上存在两个常用口径:一是国家统计局、移民管理部门公布的全部出境人员总量,这一口径下出境人次已恢复至 2019 年的 99%,总量基本持平。 二是文化和旅游部旅游统计口径,剔除了非旅游类出境人次,该口径保持 20% 左右的增速,恢复至 2019 年同期的 96%,恢复态势同样可观。 自 2024 年起,中国重新成为全球最大的出境旅游支出国。在 14 亿人口基数下,大约每 10 人中就有 1 人次出境旅游。结合移民管理部门数据及内部监测数据初步测算,2026 年出境旅游人次有望突破 1.65 亿,总量将超越 2019 年。
随着规模站上新高,“市场复苏” 这类表述将不再适合描述行业发展阶段,市场正式转入常态化增长通道。从 2026 年一季度、上半年、1-8 月及国庆假期出入境安检数据可见:年初出境客流增速约 14%,回落至 1-8 月的 10%,国庆期间进一步降至 10% 以内。增速回落并非市场降温,而是从快速修复期转入常态化增长周期的正常表现。

“回不到 2019 年”,核心体现在市场的结构性变化上。
第一,目的地格局重构,需求持续分散,小众目的地快速崛起。 我们长期跟踪包含港澳台、日本、美国、韩国及东南亚六国在内的 12 个核心主流目的地。2026 年 1-8 月数据显示,这 12 个核心目的地增速明显放缓,平均维持在 5% 左右,明显低于出境市场整体增速。这说明大量新增客流流向这12个核心目的地之外的新兴目的地。事实上,非洲、南美、中亚等区域增长尤为突出,部分非洲国家中国游客量同比增幅甚至超过 100%。
第二,客源市场持续下沉,增量来自一二线以外城市。传统出境主力是北上广深等一二线城市,但当前出境旅游增长最快的客源更多来自中小城市。如铜川、鹰潭等这类人口不足 50 万的小城市,2026 年 1-8 月出境人次实现翻倍。虽然基数较小,但清晰反映出下沉市场正在成为出境游的新增量来源。
第三,区域市场分化明显,高确定性构成目的地核心竞争力。港澳地区仍是基础大盘,2026 年 1-8 月内地赴港澳游客超过5000万人次,同比两位数增长。港澳属于近距离、高便利、高确定性目的地,具备低摩擦、高频次、重复到访的特点,也是四五线城市游客首次出境的首选。新加坡同样凭借中文环境、相近文化、稳定安全的社会环境,高确定性优势凸显。
洲际层面,东南亚仍是稳定增长极,东北亚出现明显再平衡。东南亚六国 2026 年前 8 个月接待中国游客近 1500 万人次,保持接近两位数的增长。受益于免签政策与双边关系改善,部分此前低迷的东南亚国家市场显著回暖;马来西亚、泰国、印度尼西亚保持两位数增长。东南亚的核心优势在于出行成本可控、航班稳定、签证便利、旅游服务成熟、地缘距离近,更低的出行摩擦成本,是吸引中国游客的关键因素。
东北亚市场受地缘因素影响出现显著分化,地缘政治成为影响客流分配的重要非市场变量。2026 年 1-8 月赴韩中国游客接近 500 万人次,而赴日游客不足 300 万,两地市场规模出现反转。安全环境、外交关系、航班供给、签证政策、社会舆论等非市场因素,能够快速改变目的地流量格局,这对行业产品供给弹性、供应链灵活度提出更高要求。
接下来,分享中国出境旅游市场发展的新趋势:
一、消费逻辑转变:从价格敏感转向价值优先,消费价值重构
市场并非简单的消费降级,而是消费价值重塑。游客会对比机票、酒店、线路的综合性价比,但不是单纯比价,而是追求“物有所值(money for value)”。游客不是不愿消费,而是更愿意把预算投入到高价值场景。 物质类消费占比逐步下降,体验感、情绪价值、自我体验类消费占比持续提升。游客不愿为同质化、低确定性的常规产品付费,但愿意为不可替代的独特体验买单。例如不少年轻游客专门为演唱会奔赴澳门、韩国。体育赛事、潜水、美食等垂直细分主题产品吸引力持续上升,游客决策的核心考量是体验价值,而非单纯价格。
二、出行组织模式:自由行为主流,团队产品走向细分,在自由度与服务保障之间形成连续光谱
自由行占比持续走高,是当前出境游的主流出行方式。随着国民出境经验日益丰富,游客选择传统跟团游的比例持续下降,不少出境旅行社也开始转向入境业务寻找机会。但团队游市场并未消失:银发群体、亲子多代家庭,仍然需要第三方服务保障,相关需求持续存在且不断细分。市场不是在自由行和跟团游中二选一,而是形成覆盖不同自由度、不同保障等级的产品谱系:一端是完全自由行,另一端是奢华团、定制团、深度主题团,中间包含多种服务强度不同的团队游产品。多代同堂家庭对 “灵活自由 + 专业兜底” 的需求旺盛,小团、私家团、主题团、定制团拥有较大市场空间,也是旅行社利润的重要来源。
三、游客决策逻辑反转:从 “选定目的地再选产品” 转向 “因体验选择目的地”
过去游客出游,是先选定国家 / 城市,再规划打卡景点;新一代年轻游客则先锁定想要获得的体验,再据此选择目的地。为一场演出、博物馆特展、特色美食等体验而规划出境行程,正在成为新的决策模式。简单概括:传统模式是「目的地→产品」,新趋势是「产品 / 独特体验→目的地」。独特、不可复制的体验,正在成为目的地品牌的核心要素。
四、目的地竞争升级:从资源竞争,转向出行摩擦成本的综合竞争
成熟目的地除打磨景区资源外,还需要持续优化全链条便利度:完善中文信息服务、优化移动支付、保障游客安全感等。安全事件会对游客心理造成长期负面影响,修复周期远超预期。例如泰国,受安全事件影响,当前中国游客恢复水平仅 50% 多,远低于预期。 马来西亚是近年表现突出的案例,2026 年 1-8 月中国到访游客量超过泰国,成为仅次于韩国的第二大外国目的地,核心优势来自签证便利、稳定航班、支付环境优化以及面向中国游客的安全保障承诺。
五、AI 技术重塑旅游服务全链条
AI 正在快速变革旅行服务业。 需求端,越来越多游客使用大模型作为出行决策辅助工具,垂直旅游问询产品、智能应用,持续影响目的地选择与行程规划,虽然信息可靠性仍有待提升,但已经深度介入游客决策。 供给端的变化更为关键:AI 催生 B2B 文旅技术服务新模式。过去数字化服务多聚焦营销层面;如今 AI 智能体(Agent)可深入旅游产品生产价值链上游,承接前期咨询、销售应答工作,面对小众专业需求(地质、考古主题旅行等),AI 甚至能输出比人工销售更专业的信息。此外,依托用户反馈数据,AI 可以快速迭代碎片化、定制化旅游线路,丰富产品供给。 未来,目的地与旅游产品需要能够被 AI 识别调用,需要稳定的实时价格、库存、可调用内容接口、可信用户评价体系,才能通过 AI 渠道触达潜在客群。
回到开篇的判断:出境市场回来了,但回不到 2019 年。结构性调整对目的地而言,挑战与机遇并存。 游客需求走向碎片化、多元化,吸引中国游客看似难度提升,但底层逻辑并未改变:
-
一是持续降低出行摩擦,优化签证、航班、支付、中文服务、退税等全链条体验;
-
二是打造不可替代的差异化体验,依托赛事、文化、疗愈等产品塑造目的地品牌;
-
三是细分客群运营,针对多代家庭、银发客群、高净值人群、会奖客群、年轻主题游客打造差异化产品;
-
四是接入数字化决策链路,除小红书、短视频、OTA 等社交与预订渠道外,还需要布局 AI 数据接口,在新的信息分发渠道获得曝光。
中国出境旅游,已经从 “更多人走出国门”,走向中国游客以更成熟、自主、平等的视角选择全球目的地。谁能给予游客更高的选择自由度、独特的旅行体验、更低的出行摩擦,谁就能成为新周期的赢家。
以上就是关于出境旅游市场的分享,谢谢各位!
(以上内容整理自现场速记稿)
现场图片直播请扫描下方二维码进行观看!
 关注公众号